

Pedro Pereira, em “Tema 125 TST – Gestão Estratégica de SST com Incentivos Fiscais – ESG”, evidencia como a Saúde e Segurança do Trabalho (SST) deixou de ser apenas obrigação legal para se tornar um motor de competitividade, sustentabilidade e economia tributária. Em um cenário em que o Tema 125 do TST ampliou o reconhecimento de acidentes e doenças relacionadas ao trabalho, muitas organizações ainda ignoram o risco financeiro, jurídico e reputacional envolvido. Ao mesmo tempo, uma gestão assertiva de SST, integrada ao ESG, pode reduzir multas, cortar impostos pela metade e gerar impacto social real. Entender essa equação é crucial para transformar custos em investimentos estratégicos.
Tema 125 TST – Gestão Estratégica de SST com Incentivos Fiscais – ESG
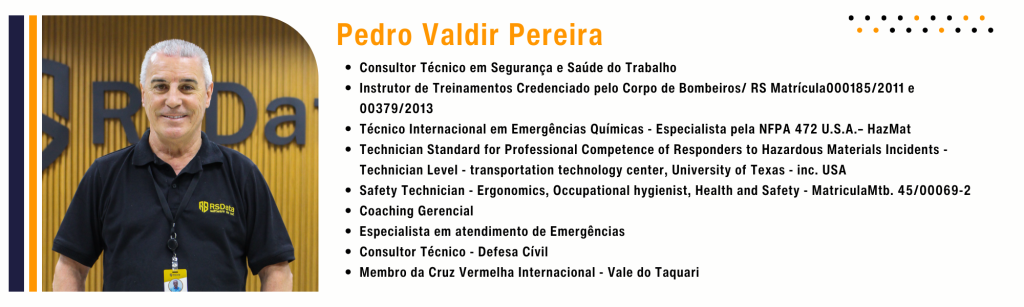
Por: Pedro Pereira
Transformar impostos em impacto social fortalece a sua imagem e reputação. Fortalece parcerias confiáveis, melhora o relacionamento com os Empregados, Sociedade e autoridades fiscalizatórias. ESG (Environmental, Social e Governance), pode te elevar a outro patamar, a outro nível de competitividade, seja por pressão de investidores, mercado e clientes, dos trabalhadores, ou da autoridade executiva e judiciária. É um critério estratégico para sua orientação e tomada de decisão, com forte impactos econômicos, tributários e de sustentabilidade.
Qual é o propósito de Sua Organização? É possível economizar milhões de R$, ou afundar-se em tributações onerosas e desnecessárias. Colocar a sustentabilidade em foco é um valor de negócio com materialidade. O eixo S (SOCIAL) representa um pilar de eficiência do seu ambiente de negócios – Cuidar de pessoas, pessoas é que geram resultados!
SOCIAL
Cuidar do trabalhador é obrigação legal, impositiva e humanitária. Economicamente sabemos que é o trabalhador que gera resultados. Então essa “galinha dos ovos de Ouro” deve ser muito bem cuidada e protegida.
TRIBUTOS
Não é porque Você paga seguro acidente de trabalho – SAT, que se está livre para cometer infrações e crime. Do direito indisponível, cuidar das pessoas ó obrigação.
Os Benefícios previdenciários INSS decorrentes de acidentes ou doenças do trabalho – B91 (Auxílio Doença Previdenciário), B92 (Aposentadoria por Incapacidade Permanente Acidentária) e B94 (Auxílio Acidente), são benefícios que não exige carência, garante a manutenção do FGTS e a estabilidade de emprego por 12 meses após o retorno ao trabalho. A letra “B” indica a espécie do benefício, enquanto o número diferencia o motivo, a origem e as condições da incapacidade ou da concessão do benefício.
No TEMA TST 125, de repercussão geral, amplia ainda mais esta condição, não sendo mais necessário afastamento superior a 15 dias ( Art. 118 da Lei 8.213/91) e, tendo Causa o concausa relacionado ao trabalho – Nexo de causalidade entre o dano sofrido e a exposição a agente nocivo no trabalho. O que importa não é apenas a origem da doença, mas, também, a influência do trabalho sobre ela. Na caracterização do Acidente ou da doença do trabalho.
Logo, há causa e concausa, se:
· Se a doença nasce ou tem origem no trabalho, temos uma CAUSA.
· Se a doença vem “de fora”, mas o trabalho desencadeia, agrava, acelera ou altera seu curso, temos uma CONCAUSA.
E isso vale para tudo: doenças autoimunes, degenerativas, emocionais ou físicas. O foco jurídico e previdenciário é entender como o ambiente laboral contribui para o agravo de doença pré existente, ou pelo adoecimento — não de onde veio o problema original, inicialmente.
E os Fatores Psicossociais relacionados ao trabalho?
O mesmo raciocínio vale para os transtornos mentais. Hoje, a maioria dos casos de registros (SUS) adoecimento por fatores psicossociais são devido a ansiedade e depressão, relacionados ou não ao trabalho e, de afastamentos no INSS (Não importa se o gatilho foi o luto ou uma perda pessoal: se há fatores de risco estressores organizacionais — como assédio e outras formas de violência do âmbito do Trabalho (Lei 14.457/2022), sobrecarga ou metas inalcançáveis — o trabalho interfere no curso da doença, é a Organização que passa a responder por sua parcela do malefício causado e materializado, através da prova por laudo médico.
Caberá a Organização, a legítima produção de provas através dos processos de Gerenciamento e Governança corporativa, que a patologia (doença) não foi adquirida ou desencadeada no âmbito do Trabalho.
TRIBUTAÇÃO EM SEGURANÇA E SAÚDE DO TRABALHO GIIL RAT FAP FAE.
As boas práticas ESG (Environmental, Social e Governance) através dos ODS – Objetivos de Desenvolvimento Sustentável, estão presentes na sua Organização? O “S” do Social atende as necessidades e expectativas do todas as partes envolvidas? Ou é só pra ganhar Certificados e flutuar na “onda” por pouco tempo?
A força dos instrumentos de monitoramento através do eSocial, são irreversíveis. A tributação GIIL-RAT FAP FAE pode gerar retorno ao seu negócio. Segurança e Saúde Ocupacional cuidando das pessoas e gerando resultados financeiros/tributários direto.
Fique atento, entenda o processo e aja dentro do que determina o requisito legal.
O Tributo GILRAT (ou mais corretamente GIIL-RAT) é a sigla correspondente à Contribuição do Grau de Incidência de Incapacidade Laborativa decorrente dos Riscos Ambientais do Trabalho, uma das várias contribuições previdenciárias obrigatórias sobre as atividades laborais no Brasil. Cabe a Organização empregadora o seu recolhimento mensal sobre a folha de pagamento.
As alíquotas do GIIL-RAT (antigo Seguro de Acidente de Trabalho – SAT) são de 1%, 2% ou 3%, recolhidos mensalmente sobre o total da folha de pagamento. Ao cadastrar o CNPJ a organização é automaticamente classificada pela autoridade do MF e recebe o código CNAE (Classificação Nacional das Atividade Econômica).
O objetivo desta contribuição é um dos pilares para financiar a aposentadoria especial e os benefícios concedidos em razão do Grau de Incidência de Incapacidade Laborativa (GIIL), decorrente dos riscos ambientais do trabalho correspondente à aplicação dos respectivos percentuais, incidentes sobre o total da remuneração paga, devida ou creditada a qualquer título, no decorrer do mês, ao segurado empregado e trabalhador avulso, cabendo à empresa o enquadramento no respectivo grau de risco de acordo com sua atividade preponderante.
Contribuição Previdenciária GIIL-RAT
O termo GIIL-RAT – também conhecido como GILRAT, GIILDRAT, RAT ou SAT – refere ao grau de incidência de incapacidade laborativa decorrente dos riscos ambientais do trabalho. Trata-se de uma contribuição, a cargo da empresa, criada em 1991, por meio da Lei 8.212/91, para o financiamento da complementação das prestações de serviço pela Previdência decorrentes dos acidentes do trabalho.
É uma espécie de seguro contra acidente de trabalho incidente sobre o total das remunerações pagas ou creditadas, no decorrer do mês, aos segurados empregados e trabalhadores avulsos conforme o grau de risco:
· 1% (um por cento) para as empresas em cuja atividade preponderante o risco de acidentes do trabalho seja considerado leve;
· 2% (dois por cento) para as empresas em cuja atividade preponderante esse risco seja considerado médio;
· 3% (três por cento) para as empresas em cuja atividade preponderante esse risco seja considerado grave.
Em 1998, com a publicação da Lei 9732/98, foi criada a majoração da alíquota de GIIL-RAT – quando a atividade exercida pelo segurado a serviço da empresa permita a concessão de aposentadoria especial após 15, 20 ou 25 anos de contribuição. Logo, além dos benefícios concedidos em razão do grau de incidência de incapacidade laborativa decorrente dos riscos ambientais do trabalho, a contribuição previdenciária do GIIL-RAT também passou a financiar as aposentadoria especiais.
Adicional FAE para Financiamento da Aposentadoria Especial
A legislação brasileira prevê um tempo de aposentadoria precoce ao trabalhador que preste serviço exposto a agentes nocivos à sua saúde.
De acordo com o Art. 57 da Lei 8.213/91, “A aposentadoria especial será devida, uma vez cumprida a carência exigida nesta Lei, ao segurado que tiver trabalhado sujeito a condições especiais que prejudiquem a saúde ou a integridade física, durante 15 (quinze), 20 (vinte) ou 25 (vinte e cinco) anos, conforme dispuser a lei.” E nesse sentido, quando o empregador mantiver empregados exercendo atividades em condições especiais, será preciso recolher uma alíquota adicional mensal (FAE) ao GIIL-RAT conforme a atividade. Vide Tabela 02 eSocial – Financiamento para a Aposentadoria Especial (15, 20 ou 25 anos de contribuição):
· Aposentadoria Especial de 25 anos: recolhe mensalmente mais 6% sobre RAT x FAP)
· Aposentadoria Especial de 20 anos: mais 9% sobre RAT x FAP)
· Aposentadoria Especial de 15 anos: mais 12% sobre RAT x FAP)
E o que é esse tal de FAP nesse cálculo?
É o Fator Acidentário de Prevenção – FAP
O Fator Acidentário de Prevenção (FAP) consiste num multiplicador que varia entre 0,5000 a 2, 0, com quatro casas decimais, a ser aplicado à respectiva alíquota de GIIL-RAT (1%, 2% ou 3%). Logo, sua empresa pode cortar pela metade a contribuição e até duplicá-la , de acordo com os indicadores que compõe o FAP.
GIIL-RAT Ajustado = RAT(1%, 2% ou 3%) X FAP(0,5000 a 2)
O FAP pode reduzir pela metade ou duplicar o valor do GILRAT em razão do desempenho do estabelecimento, dentro da respectiva atividade econômica, a partir da criação de um índice composto pelos índices de gravidade, de frequência e de custo, conforme a metodologia estabelecida pela Previdência. Anualmente, mês de setembro é calculado o ajuste pelo Governo a Vigorar no ano seguinte. Há prazo para contestação administrativa, caso houver algum erro de registro atribuído ao seu CNPJ. Fique atento aos prazos 30 dias para impetrar recurso.
Trata-se de um flexibilizador da alíquota de seguro acidentário GILRAT e, desta forma, quanto melhor forem os indicadores de SST de uma Organização, menor tende a ser o valor do FAP atribuído para o exercício anual seguinte..
Como tudo isso é informado no eSocial?
O Novo eSocial, em sua versão beta, simplificou a forma de informar as contribuições previdenciárias relacionadas com a SST.
Através do evento S-1005 – Tabela de Estabelecimentos, Obras ou Unidades de Órgãos Públicos o empregador precisa informar ao eSocial o CNAE preponderante de seus estabelecimentos. A partir dessa informação, o Governo já sabe qual deve ser alíquota de GIIL-RAT e o também o valor do FAP, que já está nas bases de dados da Previdência Social.
Somente é preciso informar a alíquota de GIIL-RAT ou o FAP no evento S-1005 em caso de processo judicial ou administrativo de contestação que autorize a empresa a utilizar valor diferente do previsto.
Vale ressaltar, para as empresas que tenham processos de contestação do GIIL-RAT ou FAP, é preciso cadastrar esses processos no evento S-1070 – Tabela de Processos.
A informação sobre a alíquota adicional para Financiamento das Aposentadoria Especiais (FAE) é informada no evento periódico de folha de pagamento, o evento S-1200 – Remuneração de Trabalhador vinculado ao Regime Geral de Previdência Social, utilizando a tabela 2 do eSocial, conforme visto acima.
É importante destacar que os eventos S-1005 e S-1200 começaram a vigorar no eSocial faz tempo. Desde 2018, as grandes Organizações já enviam estas informações ao ambiente nacional do eSocial.
As contribuições previdenciárias relacionadas com a área de SST podem afetar significativamente os custos da sua Organização. Ajudar a reduzir este impacto financiar é tarefa importante dos profissionais de SST.
Importante salientar que a mensageria dos eventos periódicos relativos a SST em folha de pagamento já estão no ambiente nacional do eSocial, desde o começo do eSocial, principalmente no que se refere a tributação.
Quais os indicadores que o Governo monitora e usa para Compor o FAP?
– Indices como frequência; – Índice de custo/Benefícios gerados e; – Indice gravidade, (de acordo com as regras da Previdência, e pode cortar à metade ou multiplicar por dois o valor do GILRAT em função do desempenho da Organização dentro da respectiva atividade econômica.
O que é o FAP?
O FAP flexibiliza a alíquota de seguro acidentário GILRAT, e, para uma Organização, quanto melhor for a gestão de indicadores da área de SST, mais amplo será o controle sobre tais itens e alíquotas, podendo incidir em uma redução no valor do FAP.
Tudo isso é informado no eSocial (eventos S-1005 e S-1200, desde 2018) e, por isso, é de suma importância que as Organizações tenham muita atenção sobre esta gestão. Um dado incorreto e poderá haver irregularidade em relação à tributação de SST, gerando penalizações e multas aos empregadores. Ela chegará, em no máximo 5 anos.
Ou seja, gestão de SST é fundamental não apenas para manter a Organização em dia com suas obrigações, perante empregados, Previdência, eSocial e demais instâncias, mas também para mantê-la segura e controlada em relação a custos.
O Profissional de SST, legitimado por lei, ganha relevância e importância na geração de mais este benefício para todas as partes envolvidas – menos perigo; menor risco. Maior ganhos com retorno em mais saúde, prosperidade e sustentabilidade.
Conteúdo Relacionado: Gestão Estratégica, ESG e Tributos
O Tema 125 do TST prova que a SST é, agora, uma pauta de Governança Corporativa e Tributária. É possível economizar milhões e fortalecer a reputação da sua empresa ao alinhar a prevenção com a agenda ESG (Social). Deixe de ser apenas o profissional da norma e descubra como ser o agente estratégico que gera sustentabilidade e resultados financeiros.
- TEMA 125 TST: SST e ESG no Radar: O Judiciário está de olho em quem não investe em SST. Entenda por que o Tema 125 do TST e o ESG criam um novo patamar de competitividade, transformando a prevenção em um critério estratégico para investidores, clientes e autoridades fiscais.
- Tema 125 TST: responsabilidade do empregador em doenças ocupacionais e benefícios do INSS: O tema 125 do TST impacta diretamente o seu Fator Acidentário de Prevenção (FAP)! Entenda a relação direta entre as decisões judiciais e a carga tributária da sua empresa, e descubra como uma gestão estratégica de SST pode gerar incentivos fiscais e evitar milhões em custos desnecessários.
Os artigos reproduzidos neste blog refletem única e exclusivamente a opinião e análise de seus autores. Não se trata de conteúdo produzido pela RSData, não representando, desta forma, a opinião legal da empresa.


